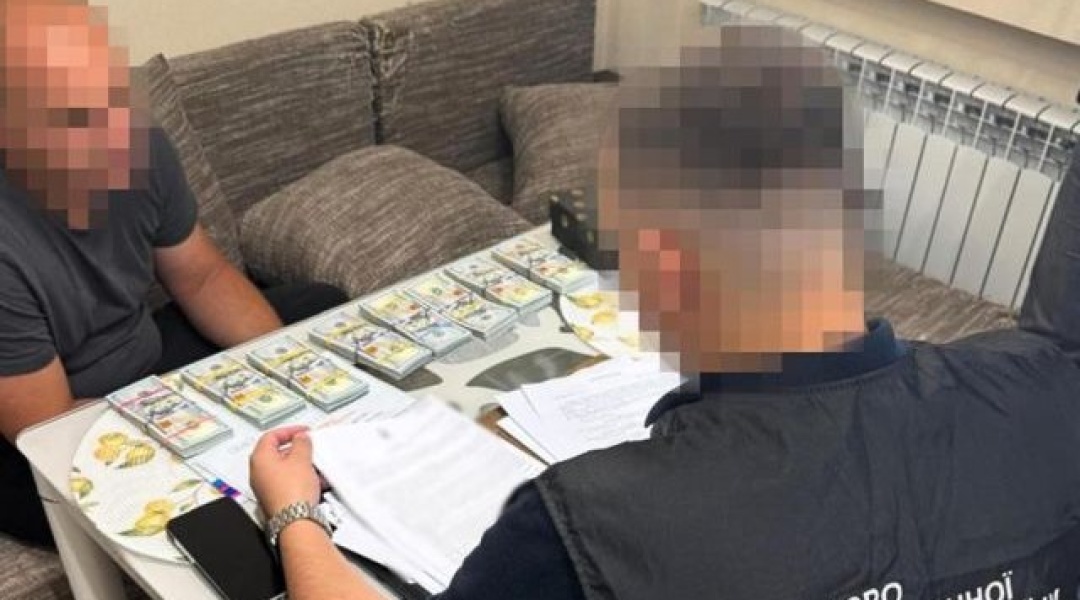
Національний банк України здійснив рішуче втручання у конфліктну ситуацію, що виникла між вітчизняною банківською системою та органами антикорупційної інфраструктури, видавши суворе застереження комерційним фінансовим установам щодо неприпустимості безпідставного блокування судових платежів. Головний фінансовий регулятор країни офіційно попередив банки, що внесення грошової застави в рамках кримінального провадження на спеціальні казначейські рахунки не може автоматично кваліфікуватися як підозріла фінансова операція. Каталізатором для такого жорсткого роз’яснення стала низка системних скарг від адвокатів, підозрюваних та поручителів, які масово стикалися з безапеляційними відмовами банківських установ переказувати визначені суддями кошти на офіційні рахунки Вищого антикорупційного суду. Спрацьовування жорстких алгоритмів внутрішнього контролю призводило до штучного паралічу виконання судових ухвал, створюючи небезпечний прецедент, коли внутрішні інструкції приватних установ ставали вищими за рішення державної судової влади.
Корінь цієї системної проблеми криється у надмірно консервативному трактуванні банками правил фінансового моніторингу та законодавства про запобігання легалізації доходів, одержаних злочинним шляхом. Сучасні банківські системи налаштовані на автоматичне виявлення ризиків, і великі суми переказів, особливо якщо вони пов’язані з політично значущими особами або фігурантами гучних кримінальних розслідувань, миттєво потрапляють під червоні прапорці комплаєнс-контролю. Однак регулятор чітко наголосив, що сам по собі факт виконання ухвали слідчого судді про застосування запобіжного заходу у вигляді застави є абсолютно легальною та законодавчо регламентованою дією, яка апріорі не несе терористичних чи відмивальних загроз. Переказ коштів на рахунки Державної казначейської служби України є максимально прозорим процесом, де кінцевим отримувачем виступає держава, тому використання формальних алгоритмів для блокування таких транзакцій є проявом професійної некомпетентності та бюрократичної перестраховки банківського менеджменту.
Наслідки подібної надмірної пильності фінансових установ мають прямий і вкрай негативний вплив на дотримання базових конституційних прав громадян та загальну ефективність системи кримінальної юстиції. Грошова застава є ключовим альтернативним запобіжним заходом, який дозволяє особі, чия провина ще не доведена в суді, перебувати на волі, продовжувати працювати та готувати повноцінний юридичний захист замість перебування у слідчому ізоляторі. Коли банк безпідставно відмовляється провести платіж у встановлений законом короткий термін, підозрюваний фізично позбавляється можливості виконати рішення суду, що автоматично дає прокурорам формальні підстави вимагати зміни запобіжного заходу на більш жорсткий – тримання під вартою. Таким чином, комерційні банки своїми діями фактично втручалися у здійснення правосуддя, штучно обмежуючи свободу людей та підриваючи авторитет Вищого антикорупційного суду, який не міг вчасно отримати визначені ним же фінансові гарантії.
Своєю категоричною заявою Національний банк України зобов’язав усі піднаглядні фінансові установи негайно переглянути свої внутрішні протоколи ризик-менеджменту та адаптувати їх до реалій функціонування антикорупційної вертикалі. Відтепер банки повинні забезпечити гнучкий, ручний та оперативний розгляд транзакцій, пов’язаних із внесенням судових застав, уникаючи шаблонних автоматичних відмов, які дискредитують саму ідею справедливого судочинства. Регулятор надіслав чіткий сигнал всьому ринку: боротьба з тіньовими капіталами не повинна перетворюватися на абсурдний інструмент саботажу легальних державних процедур, а банківський комплаєнс зобов’язаний діяти в синергії із законом, гарантуючи безперешкодний рух коштів, коли йдеться про виконання прямих рішень іменем України.